Private Ergänzungsversicherung
Informationen zur Beitragsänderung ab 1.1.2027

FAQ zur Beitragsänderung in der Ergänzungsversicherung
Hier finden Sie Antworten auf die häufigsten Fragen sowie hilfreiche Informationen zu den Gründen und den Auswirkungen der Änderung in der Ergänzungsversicherung.
-
Wir verfügen über langjährige Erfahrungen, die wir in die Gestaltung der Tarife und in die Beitragskalkulation einfließen lassen. Denn wir wollen die Beiträge für unsere Kunden möglichst finanzierbar gestalten.
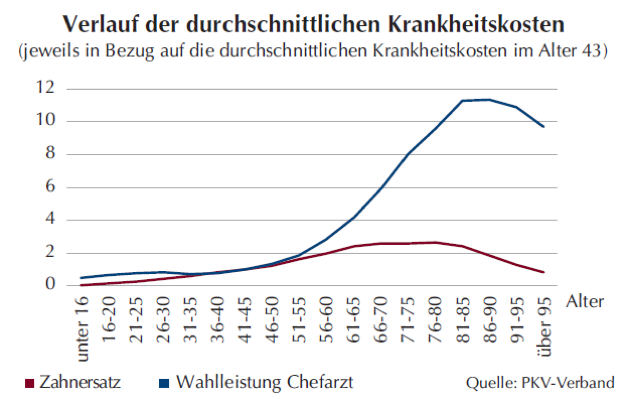
Um dem durchschnittlichen Verlauf von Krankheitskosten gerecht zu werden, können wir bei der Einführung eines Tarifs in der Ergänzungsversicherung zwischen zwei Arten der Kalkulation wählen.
Beitragskalkulation ohne Alterungsrückstellungen
- In manchen Tarifen werden reine Risikobeiträge kalkuliert – ohne Bildung von Alterungsrückstellungen für die Zukunft.
- Dann profitieren Sie von günstigen Beiträgen in jungen Jahren.
- Die Beiträge steigen mit dem Älterwerden zu festen Terminen an. Das sind die sogenannten Altersgruppensprünge.
- Auf Ihrer Versicherungsurkunde erkennen Sie diese Tarife an einer entsprechenden Erläuterung. Die Altersgruppensprünge finden Sie in den Allgemeinen Versicherungsbedingungen.
- Dies gilt für die Tarife, die wir nach Art der Schadenversicherung kalkulieren.
Beitragskalkulation mit Alterungsrückstellungen
- In einigen Tarifen hängen die Versicherungsleistungen stark vom Alter der versicherten Person ab. Beispielsweise verursachen ältere Menschen im Mittel höhere Kosten für Behandlungen im Krankenhaus als Jüngere.
Bei Pflegeergänzungstarifen fällt dies noch mehr ins Gewicht, da bei Pflegebedürftigkeit im Alter in der Regel sehr hohe dauerhafte Kosten anfallen. - Um in diesen Tarifen auch im Alter bezahlbare Beiträge zu ermöglichen, wird in den frühen Vertragsjahren ein Teil des Beitrags für die erhöhten Versicherungsleistungen im Alter angespart.
- Der Beitrag ist dabei so kalkuliert, dass er über die gesamte Vertragslaufzeit konstant bleibt, sofern sich äußere Umstände nicht ändern.
- Der sich dadurch in jungen Jahren ergebende Mehrbeitrag wird in der sogenannten Alterungsrückstellung verzinslich angelegt. Wenn in späteren Lebensjahren die Ausgaben für Gesundheitsleistungen über dem Beitrag liegen, wird die Differenz aus den Alterungsrückstellungen finanziert.
- Dies gilt für die Tarife, die wir nach Art der Lebensversicherung kalkulieren.
Planmäßige Beitragshöhe mit und ohne Alterungsrückstellungen
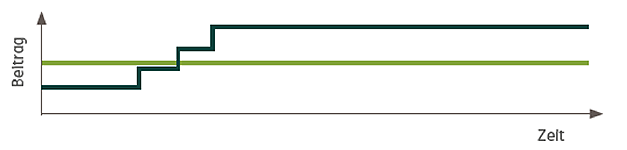
Grün: Beiträge mit Alterungsrückstellungen
Schwarz: Beiträge ohne Alterungsrückstellungen -
Neue innovative Therapien und diagnostische Verfahren fließen regelmäßig in Ihren Krankenversicherungsschutz ein. Das gilt auch für wirksamere Medikamente. Unsere Kunden nutzen die Vorteile einer erstklassigen medizinischen Versorgung intensiv. Und sichern sich damit eine hohe Lebensqualität - auch im Alter.
Es ist immer ungewiss, wann Sie die Versicherung benötigen. Auch der bisher Gesunde kann morgen erkranken oder in einen Unfall verwickelt sein. Sie haben dann die Gewissheit, auf die Hilfe einer starken Versichertengemeinschaft zählen zu können.
-
Ihre gesetzliche Krankenversicherung (GKV) war Garant für einen soliden und bezahlbaren Grundschutz. Doch das wird mit der Gesundheitsreform ab 2027 zunehmend unsicherer:
Leistungen sinken, Beiträge steigen, Eigenanteile wachsen. Ihre private Ergänzungsversicherung ist eine gute Lösung, Leistungskürzungen gezielt auszugleichen.Mit unseren Ergänzungsversicherungen können Sie Lücken in der Grundversorgung der gesetzlichen Krankenversicherung ganz einfach schließen:
Leistungen der GKV
Lösungen der DKV
Zuschüsse für Zahnersatz
Die GKV übernimmt künftig statt 60 % nur noch 50 % der Kosten für Zahnersatz (ohne Bonusheft).*Top-Zahntarife für jeden Bedarf
Bis zu 100 % Kostenübernahme bei Zahnersatz sowie zusätzlich für professionelle Zahnreinigung und Bleaching.
Zuzahlungen
Die Zuzahlungen steigen um 50 %; 7,50 € bis 15 € bei Verordnungen; 15 € statt 10 € Zuzahlung für stationäre Krankenhausbehandlung pro Tag.*Starke Leistungen beim Arzt und im Krankenhaus
Bis zu 100 % Kostenerstattung.
Ein Krankenhaustagegeld unterstützt Sie finanziell.
Homöopathie
Die gesetzlichen Leistungen für Behandlungen und Medikamente werden komplett gestrichen – auch als freiwillige Zusatzleistung.*Die ganzheitliche Betrachtung
Bis zu 80 % Erstattung für alternative Methoden wie Homöopathie sowie zusätzlich Akupunktur und Osteopathie.
Die gesetzliche Absicherung
Die gesetzliche Krankenversicherung bietet eine gute Absicherung Ihrer Gesundheit. Wenn es um die eigene Gesundheit geht, ist gut jedoch oft nicht gut genug.Das Plus für Ihre Gesundheit
Clever kombiniert: als Kassenpatient versichert – beim Arzt privat behandelt. Sie haben den Status eines Privatpatienten, wenn Sie unseren Premiumschutz abschließen.
Schwere Erkrankungen
Die gesetzliche Krankenversicherung bietet Leistungen im Rahmen der Regelversorgung. Die Abstimmung mit den Fachärzten muss vom Versicherten selbst organisiert werden. Facharzttermine werden in der Regel selbst vereinbart.Schwere Erkrankungen dulden keinen Aufschub
Bestimmte Services können hinzuversichert werden: Unser Serviceteam Best Care unterstützt Sie nach der Diagnose einer schweren, behandlungsbedürftigen Erkrankung - beispielsweise Herzerkrankung, Bandscheibenvorfall oder bösartige Tumorerkrankung. Das Team organisiert für Sie eine persönliche Beratung bei einem unserer Top-Experten in Deutschland.
Einschränkung der Vorsorgeleistungen
Einige Behandlungen wie z.B. Hautkrebsvorsorge werden eventuell bald seltener oder nur noch in Risikofällen bezahlt.*Vorsorge für ein gesundes Morgen
Bis zu 100 % für Untersuchungen, Impfungen und Präventionskurse.
Leistungen der Pflegepflichtversicherung
Die gesetzlich vorgeschriebene Pflegeversicherung kommt nur für einen Teil der Pflegekosten auf. Das bedeutet im Fall von Pflegebedürftigkeit eine große Herausforderung für den zu Pflegenden und die Angehörigen.Selbstbestimmt leben
Bei Pflegebedürftigkeit entlastet Sie eine private Pflegezusatzversicherung finanziell. Und unterstützt Sie dabei, so lange wie möglich selbstbestimmt zu leben.
*Auszüge des Bundesgesetzblatts 2026 I Nr. 228 vom 29.7.2026 zum GKV-Beitragsstabilisierungsgesetz -
- Versicherte bis spätestens zur Vollendung des 16. Lebensjahres dürfen in der Altersgruppe „Kinder“ und
- Versicherte bis spätestens zur Vollendung des 21. Lebensjahres in der Altersgruppe „Jugendliche“ geführt werden.
In diesen Altersgruppen können altersabhängig gestaffelte Beiträge ohne zusätzliche Bildung von Alterungsrückstellungen erhoben werden. Dies sind die sogenannten Risikobeiträge. Dadurch ist der Beitrag besonders günstig. Diese Vorgehensweise berücksichtigt auch, dass junge Menschen nach der Schul- oder Berufsausbildung in der Regel in ein krankenversicherungspflichtiges Beschäftigungsverhältnis wechseln und die private Krankenversicherung verlassen.
Spätestens ab Vollendung des 21. Lebensjahres muss der Beitrag in der nach Art der Lebensversicherung betriebenen Krankenversicherung mit Alterungsrückstellungen kalkuliert werden. Das sind die sogenannten Erwachsenenbeiträge. Ausnahmen gibt es bei speziellen Ausbildungstarifen.
-
Für einige Tarife gibt es verschiedene Möglichkeiten, mit denen Sie künftig Beiträge sparen können, ohne dabei auf den wertvollen Versicherungsschutz verzichten zu müssen.
Sie möchten persönlich beraten werden? Ihr Partner für Versicherungsfragen ist gern für Sie da.
Möchten Sie persönlich beraten werden? Berater finden
-
Dabei wünschen wir Ihrem Kind viel Erfolg!
Falls noch Fragen bestehen, finden Sie schnell und unkompliziert hier viele Informationen zu unserem günstigen Tarif für Studierende. Aber nicht nur das – nutzen Sie auch unsere Unterstützungsangebote – von der Check-Liste zur Immatrikulation bis hin zu Lernhacks zum Thema Selbst- und Zeitmanagement. Hier finden Sie auch einen Musterbrief, wie Sie die Befreiung von der Krankenversicherungspflicht in einer gesetzlichen Krankenkasse beantragen können.

Interesse? Weitere Informationen finden Sie auf
www.dkv.com/Student oder per QR-Code. -
Für einige Tarife in der Ergänzungsversicherung, die wir nach Art der Lebensversicherung kalkulieren, können Sie mit uns eine spezielle Vereinbarung treffen. Diese ist für die Tarife AM9, SM9, SD9, SW1, SW2, den KombiMed Ambulant Privat Tarif KAMP / 0-1 und die BestMed Kombitarife zur GKV BMG / 0-3 möglich.
Damit können Sie die Versicherung für die Zeit der Ausbildung auch im Erwachsenenalter ohne Bildung von Alterungsrückstellungen fortführen. Der Versicherungsschutz ändert sich durch diese Vereinbarung nicht.
Haben Sie einen der genannten Tarife versichert? Und müssen Sie für Ihr Kind künftig den höheren Beitrag mit Alterungsrückstellungen zahlen? Dann haben wir Ihren persönlichen Beitragsänderungsunterlagen eine „Vereinbarung zur Ergänzungsversicherung“ beigefügt.
-
In der Krankheitskostenvollversicherung bieten wir spezielle Tarife an, die für die Zeit der Ausbildung entwickelt wurden. Dies sind z.B. der Tarif BestMed Uni BMUNI, Tarif UNI oder auch Beamtenanwärtertarife.
Wenn für Ihr Kind eine Umstellung in einen Ausbildungstarif denkbar ist, haben wir Ihren persönlichen Beitragsänderungsunterlagen einen Umstellungsvorschlag beigefügt.
-
Alternativ können wir Ihnen die KombiMed Krankenhaus Tarife KS1/2 anbieten.
Die Tarife KGZ1 und KS1 sowie KGZ2 und KS2 haben die gleichen Leistungen. Sie unterscheiden sich aber in der Kalkulation. In den Tarifen KS1 und KS2 bilden wir keine Alterungsrückstellungen für die Zukunft. Daher sind die Beiträge günstiger. Die Beiträge steigen mit dem Älterwerden zu festen Terminen an.
Monatliche Beiträge KS1/2 ab 1.7.2024 Alter 20-24 Jahre
KS1 15,52 €
KS2 8,84 €
Alter 25-29 Jahre
KS1 23,36 €
KS2 10,87 €
Alter ab 30 Jahre
KS1 32,37 €
KS2 16,48 €
-
-
Alter 20-24 Jahre
-
KS1 15,52 €
KS2 8,84 €
-
Alter 25-29 Jahre
-
KS1 23,36 €
KS2 10,87 €
-
Alter ab 30 Jahre
-
KS1 32,37 €
KS2 16,48 €
-
Den Tarif KS1/2 können Kunden zwischen 20 und 39 Jahren abschließen. Er kann auch einfach und jederzeit wieder in den Tarif KGZ1/2 umgestellt werden.
Ab dem 1. Januar nach dem 44. Geburtstag stellen wir den Tarif KS1/KS2 automatisch in den Tarif KGZ1/2 um. -
-
Mit Ihrem Versicherungsschutz nach dem Tarif Best Care (BCA) haben Sie bereits bestens vorgesorgt. Damit organisieren wir Ihnen bei definierten schwerwiegenden Erkrankungen, die im Krankenhaus behandelt werden müssen, unter anderem einen Termin beim Top-Experten.
Diese Leistungen haben wir mit unserem Serviceprodukt KombiMed Best Care Tarif (KBCK) verbessert. Die gewohnten Best Care-Leistungen können Sie bei noch mehr Erkrankungen in Anspruch nehmen. Zum Beispiel: Hautkrebs, Herzrhythmusstörungen sowie Krankheiten des Schultergelenks bei Erwachsenen.
Aktuell haben wir sogar die Leistungen des KBCK noch einmal deutlich erweitert: Durch eine Anpassung der Allgemeinen Versicherungsbedingungen können Sie jetzt bei den meisten Best Care-Diagnosen auch dann einen Termin zur ambulanten Sprechstunde beim Top-Experten organisieren lassen, wenn eine ambulante Operation oder ein ambulanter komplexer invasiver Eingriff geplant ist (z. B. Herzkatheter mit Stent, Verödung bei Vorhofflimmern etc.).
Warum wurde der Schutz auf ambulante Operationen, komplexe invasive Eingriffe und ambulante Immun-, Chemo- und Strahlentherapien erweitert? Das Gesundheitswesen verändert sich durch den medizinischen Fortschritt und durch Förderung und Steuerung durch die Politik stark. Viele Behandlungen, die früher stationär waren, werden heute ambulant durchgeführt.
Unser Serviceprodukt KombiMed Best Care Tarif KBCK soll diese Entwicklung abbilden und weiterhin bei schwerwiegenden Fällen greifen.Und das alles sogar zu einem günstigeren Beitrag. Er beträgt
- im Alter 0-59: 2,90 Euro
- ab Alter 60: 9,50 Euro.
Einen Umstellungsvorschlag haben wir Ihren persönlichen Beitragsänderungsunterlagen beigefügt.
Sie wünschen weitere Informationen zum Tarif KBCK?
Schauen Sie einfach unter DKV Best-Care.